上半年,我国实施更加积极有为的宏观政策,有效应对内外部压力与挑战,生产供给稳中有升,新动能成长壮大,国民经济延续总体平稳、向新向优的发展态势。也要看到,外部不稳定不确定因素依然较多,国内供强需弱矛盾仍较突出,经济稳中向好基础还需巩固。随着数实融合走深走实,数智技术应用持续深化,“人工智能+”加快赋能千行百业,发展壮大智能经济已成为推动新旧动能转换,实现高质量发展的关键着力点。上半年,我国数字经济和数字金融运行呈现出哪些边际变化,有哪些新趋势和新特点?当前数字经济和数字金融发展面临哪些困难和挑战?下一步数字经济、数字金融如何更好实现高质量发展?亟待各界专家深入研讨。
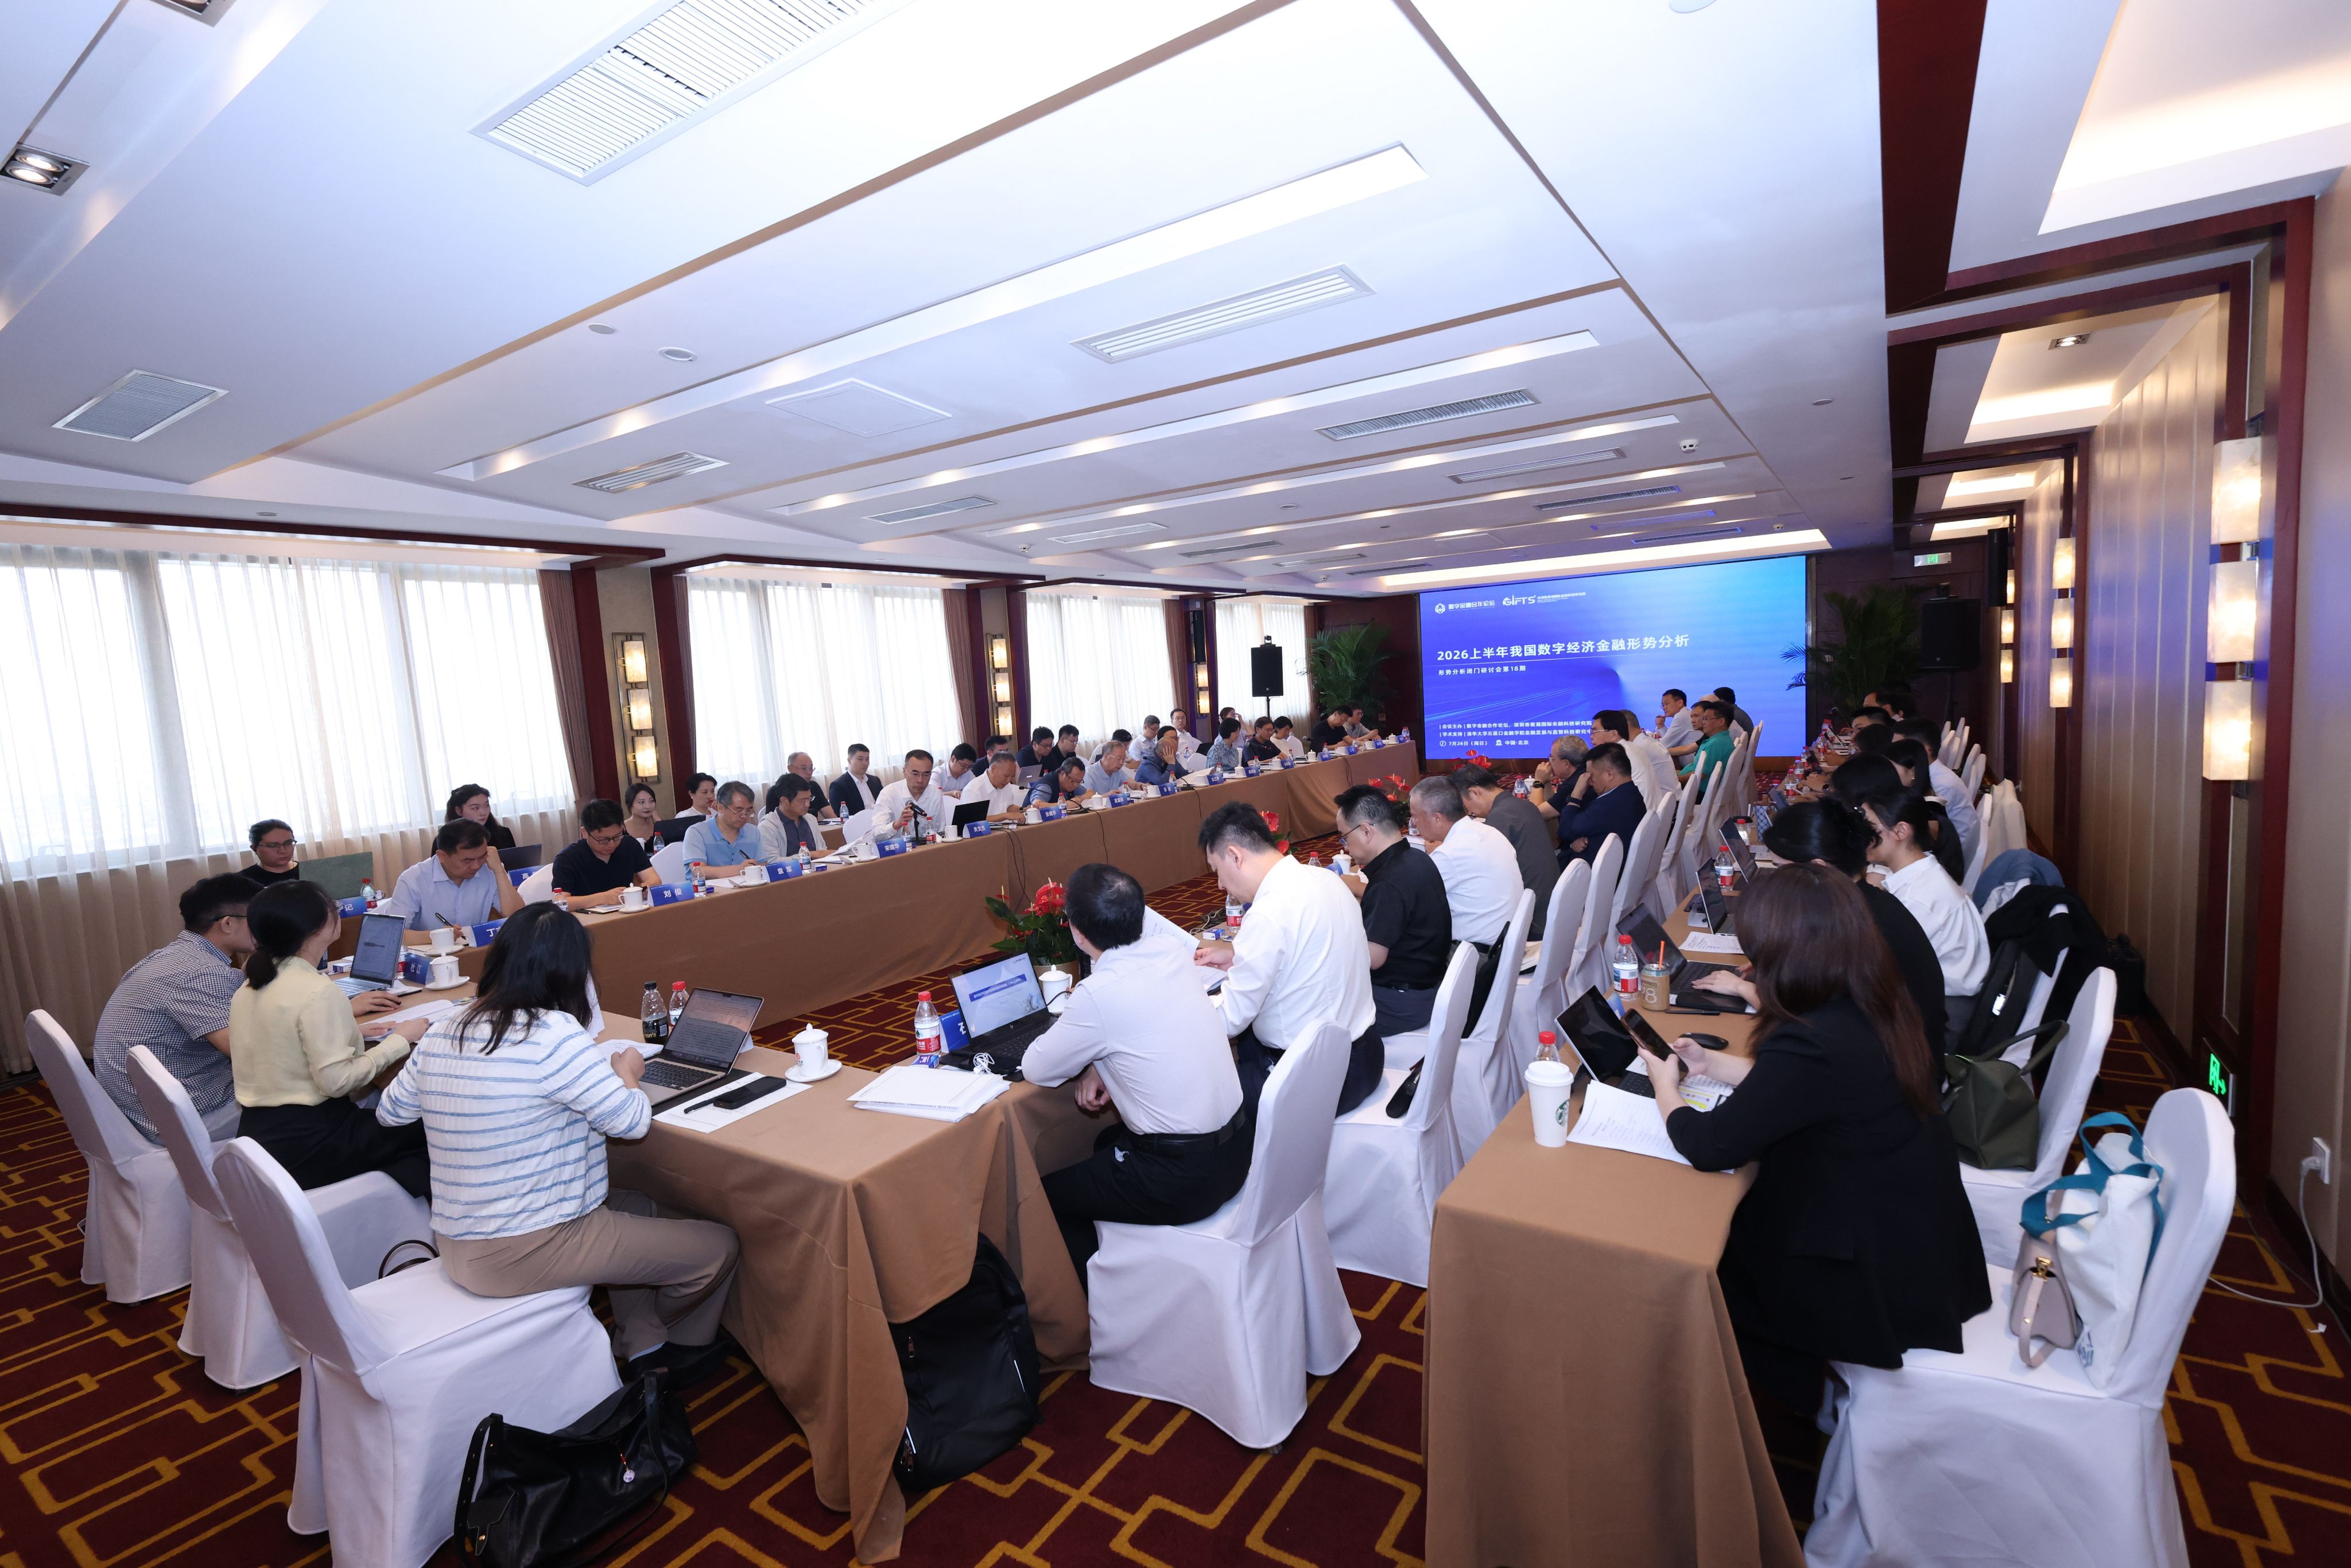
作为国内以推动数字经济、数字金融领域合作为核心宗旨的新型智库平台,数字金融合作论坛联合深圳香蜜湖国际金融科技研究院,于2026年7月26日(周日)下午在北京举办“2026年上半年我国数字经济金融形势分析”闭门研讨会,并发布原创研究成果《数字经济与数字金融形势分析报告(2026年上半年)》。与会专家围绕2026上半年我国数字经济和数字金融发展新形势、新趋势和新特点进行深入讨论,尤其是当前备受关注的智能消费、智能制造、智能金融、数字信用、AI技术动态等热点问题,对当前我国数字经济和数字金融发展面临的困难与挑战展开全面客观分析,并就如何推动我国数字经济和数字金融高质量发展提出建议。
会议由清华大学五道口金融学院教授、中国人民银行参事、我院学术委员会委员张健华主持,分为主题演讲、报告发布、主题交流、圆桌讨论等环节。
张健华
主题演讲
中国国际投资促进会会长、商务部原副部长房爱卿,北京银行党委书记、董事长关文杰,美国医学与生物工程院院士、俄罗斯工程院外籍院士、深圳大学讲席教授张学记受邀发表主题演讲。
房爱卿
关文杰
张学记
报告发布
深圳香蜜湖国际金融科技研究院院长、数字金融合作论坛副秘书长石锦建代表课题组发布《数字经济和数字金融形势分析报告(2026上半年)》。
石锦建
主题交流
国家智能制造专家委员会主任、工业和信息化部原副部长苏波,孙冶方经济科学基金会理事长、中国社会科学院学部委员、原副院长高培勇,中国电信科技委主任、中国电信集团有限公司原总经理邵广禄在主题交流环节发言。
苏波
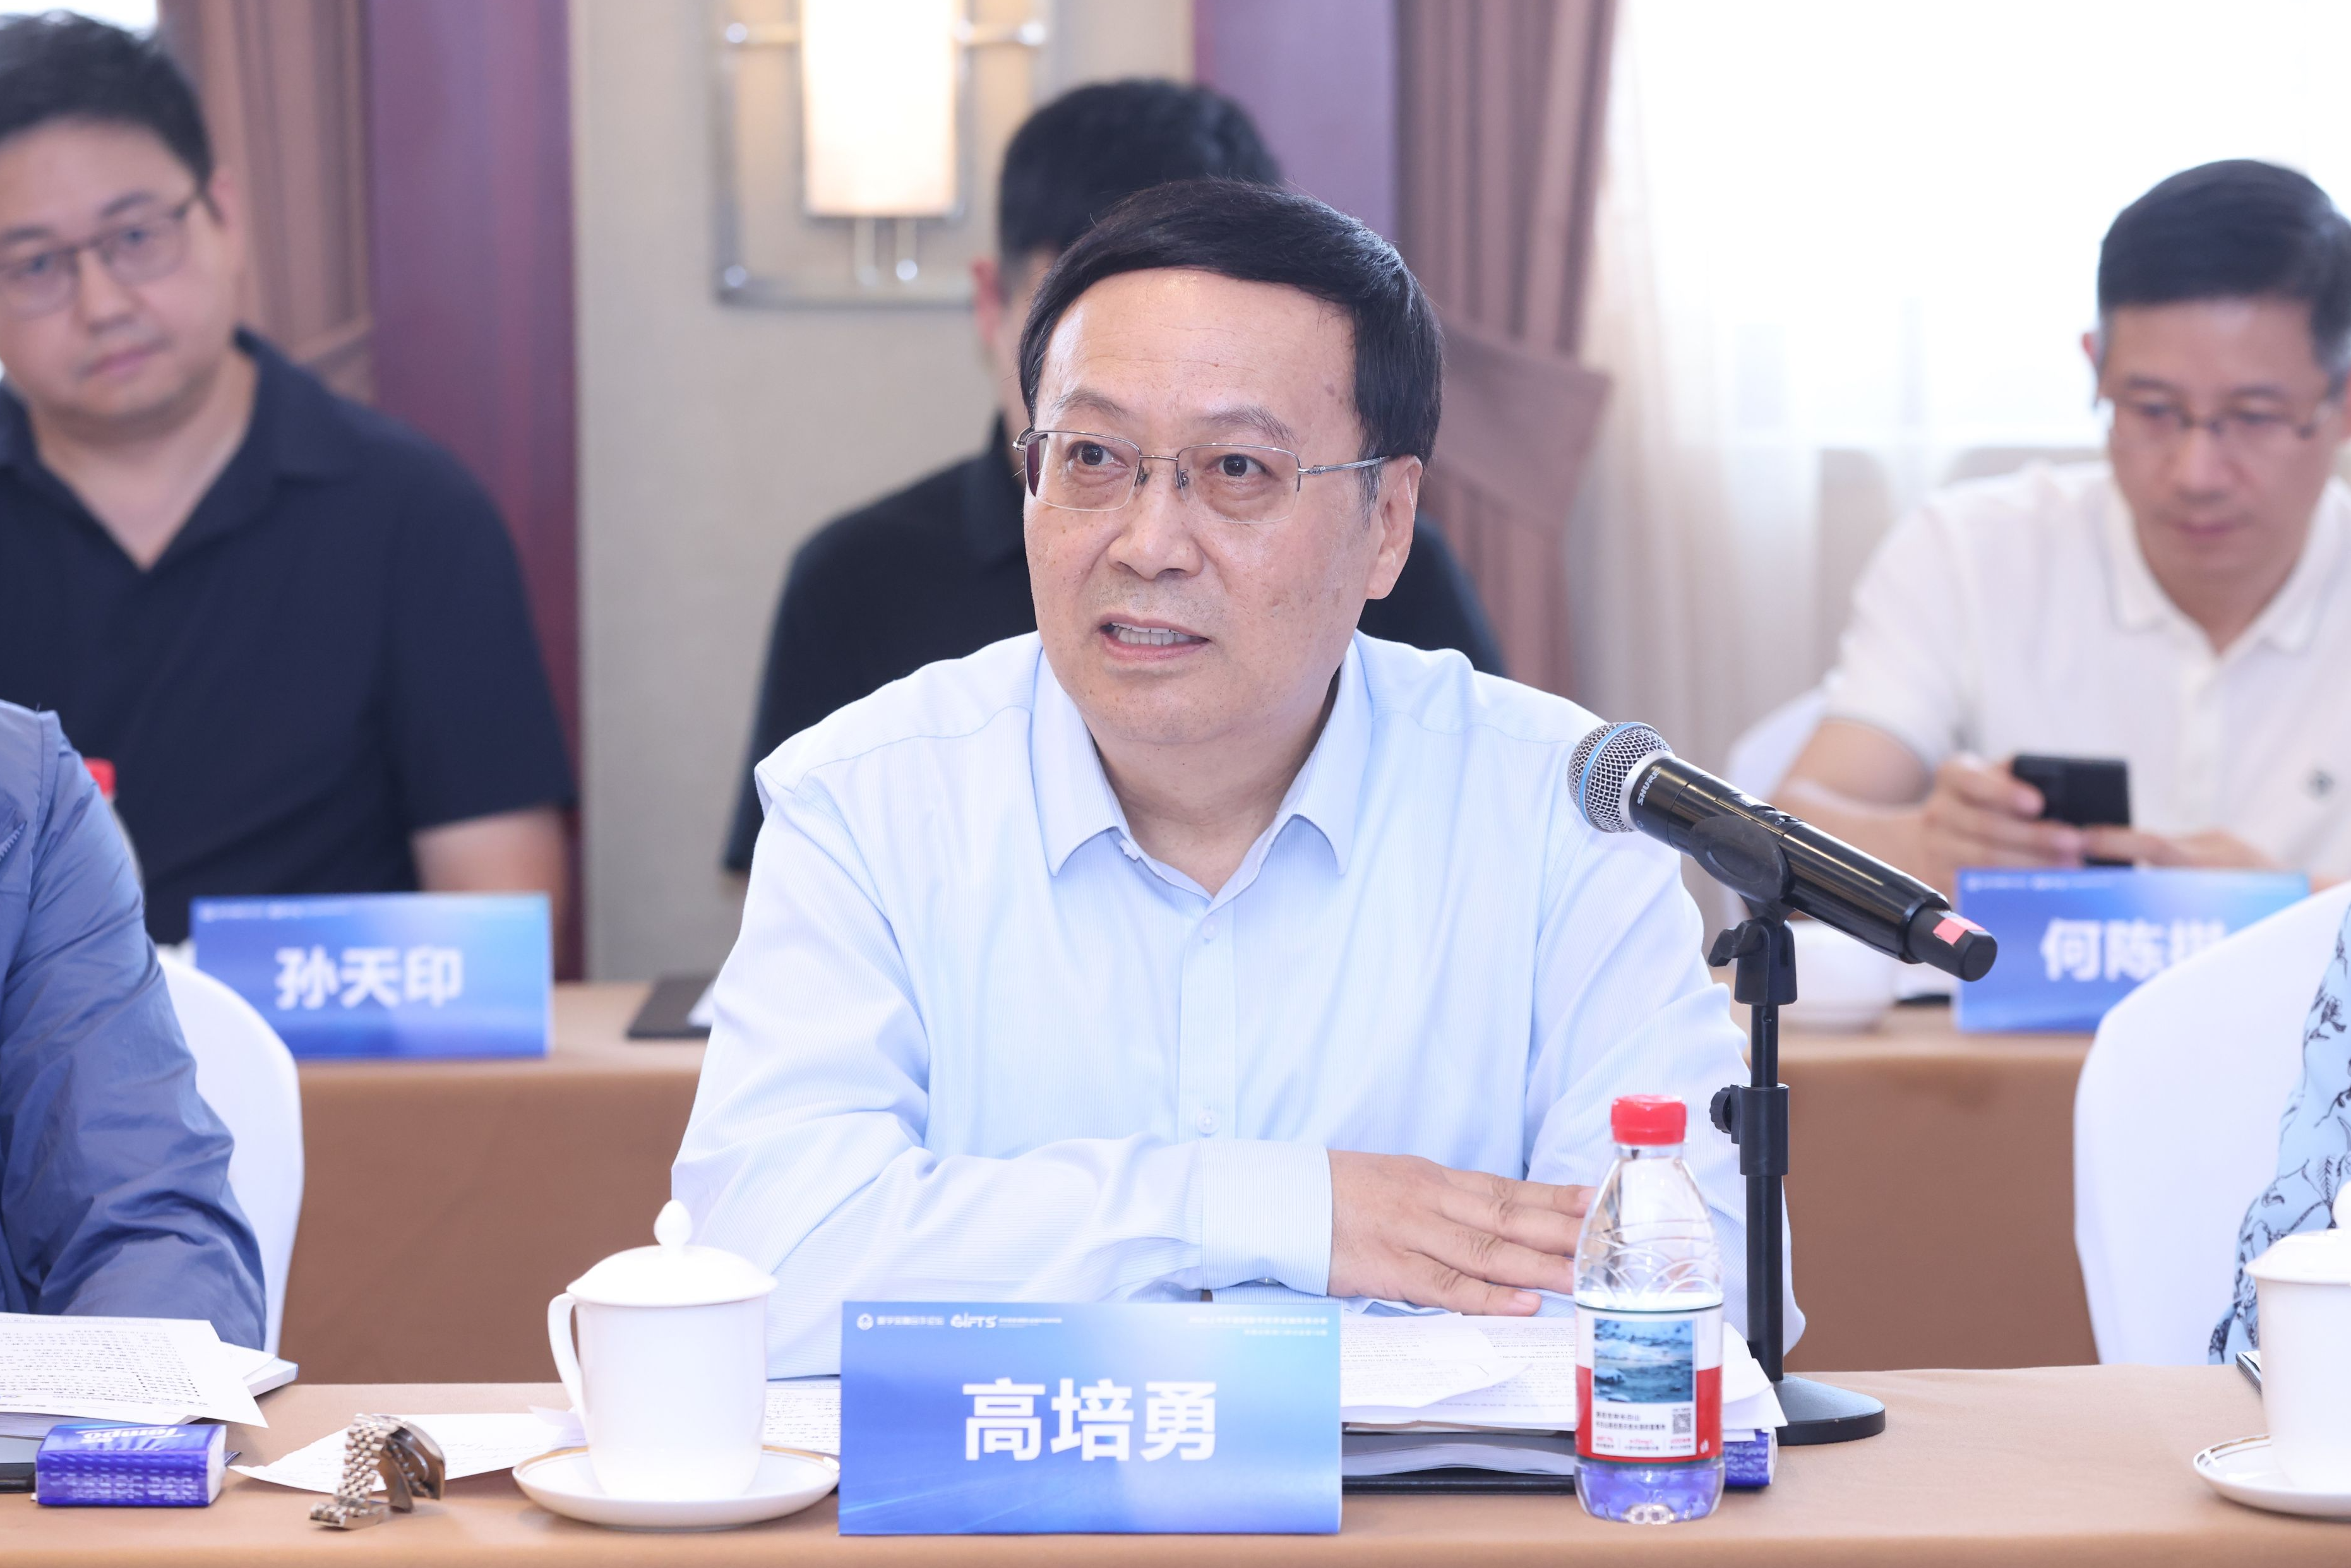
高培勇
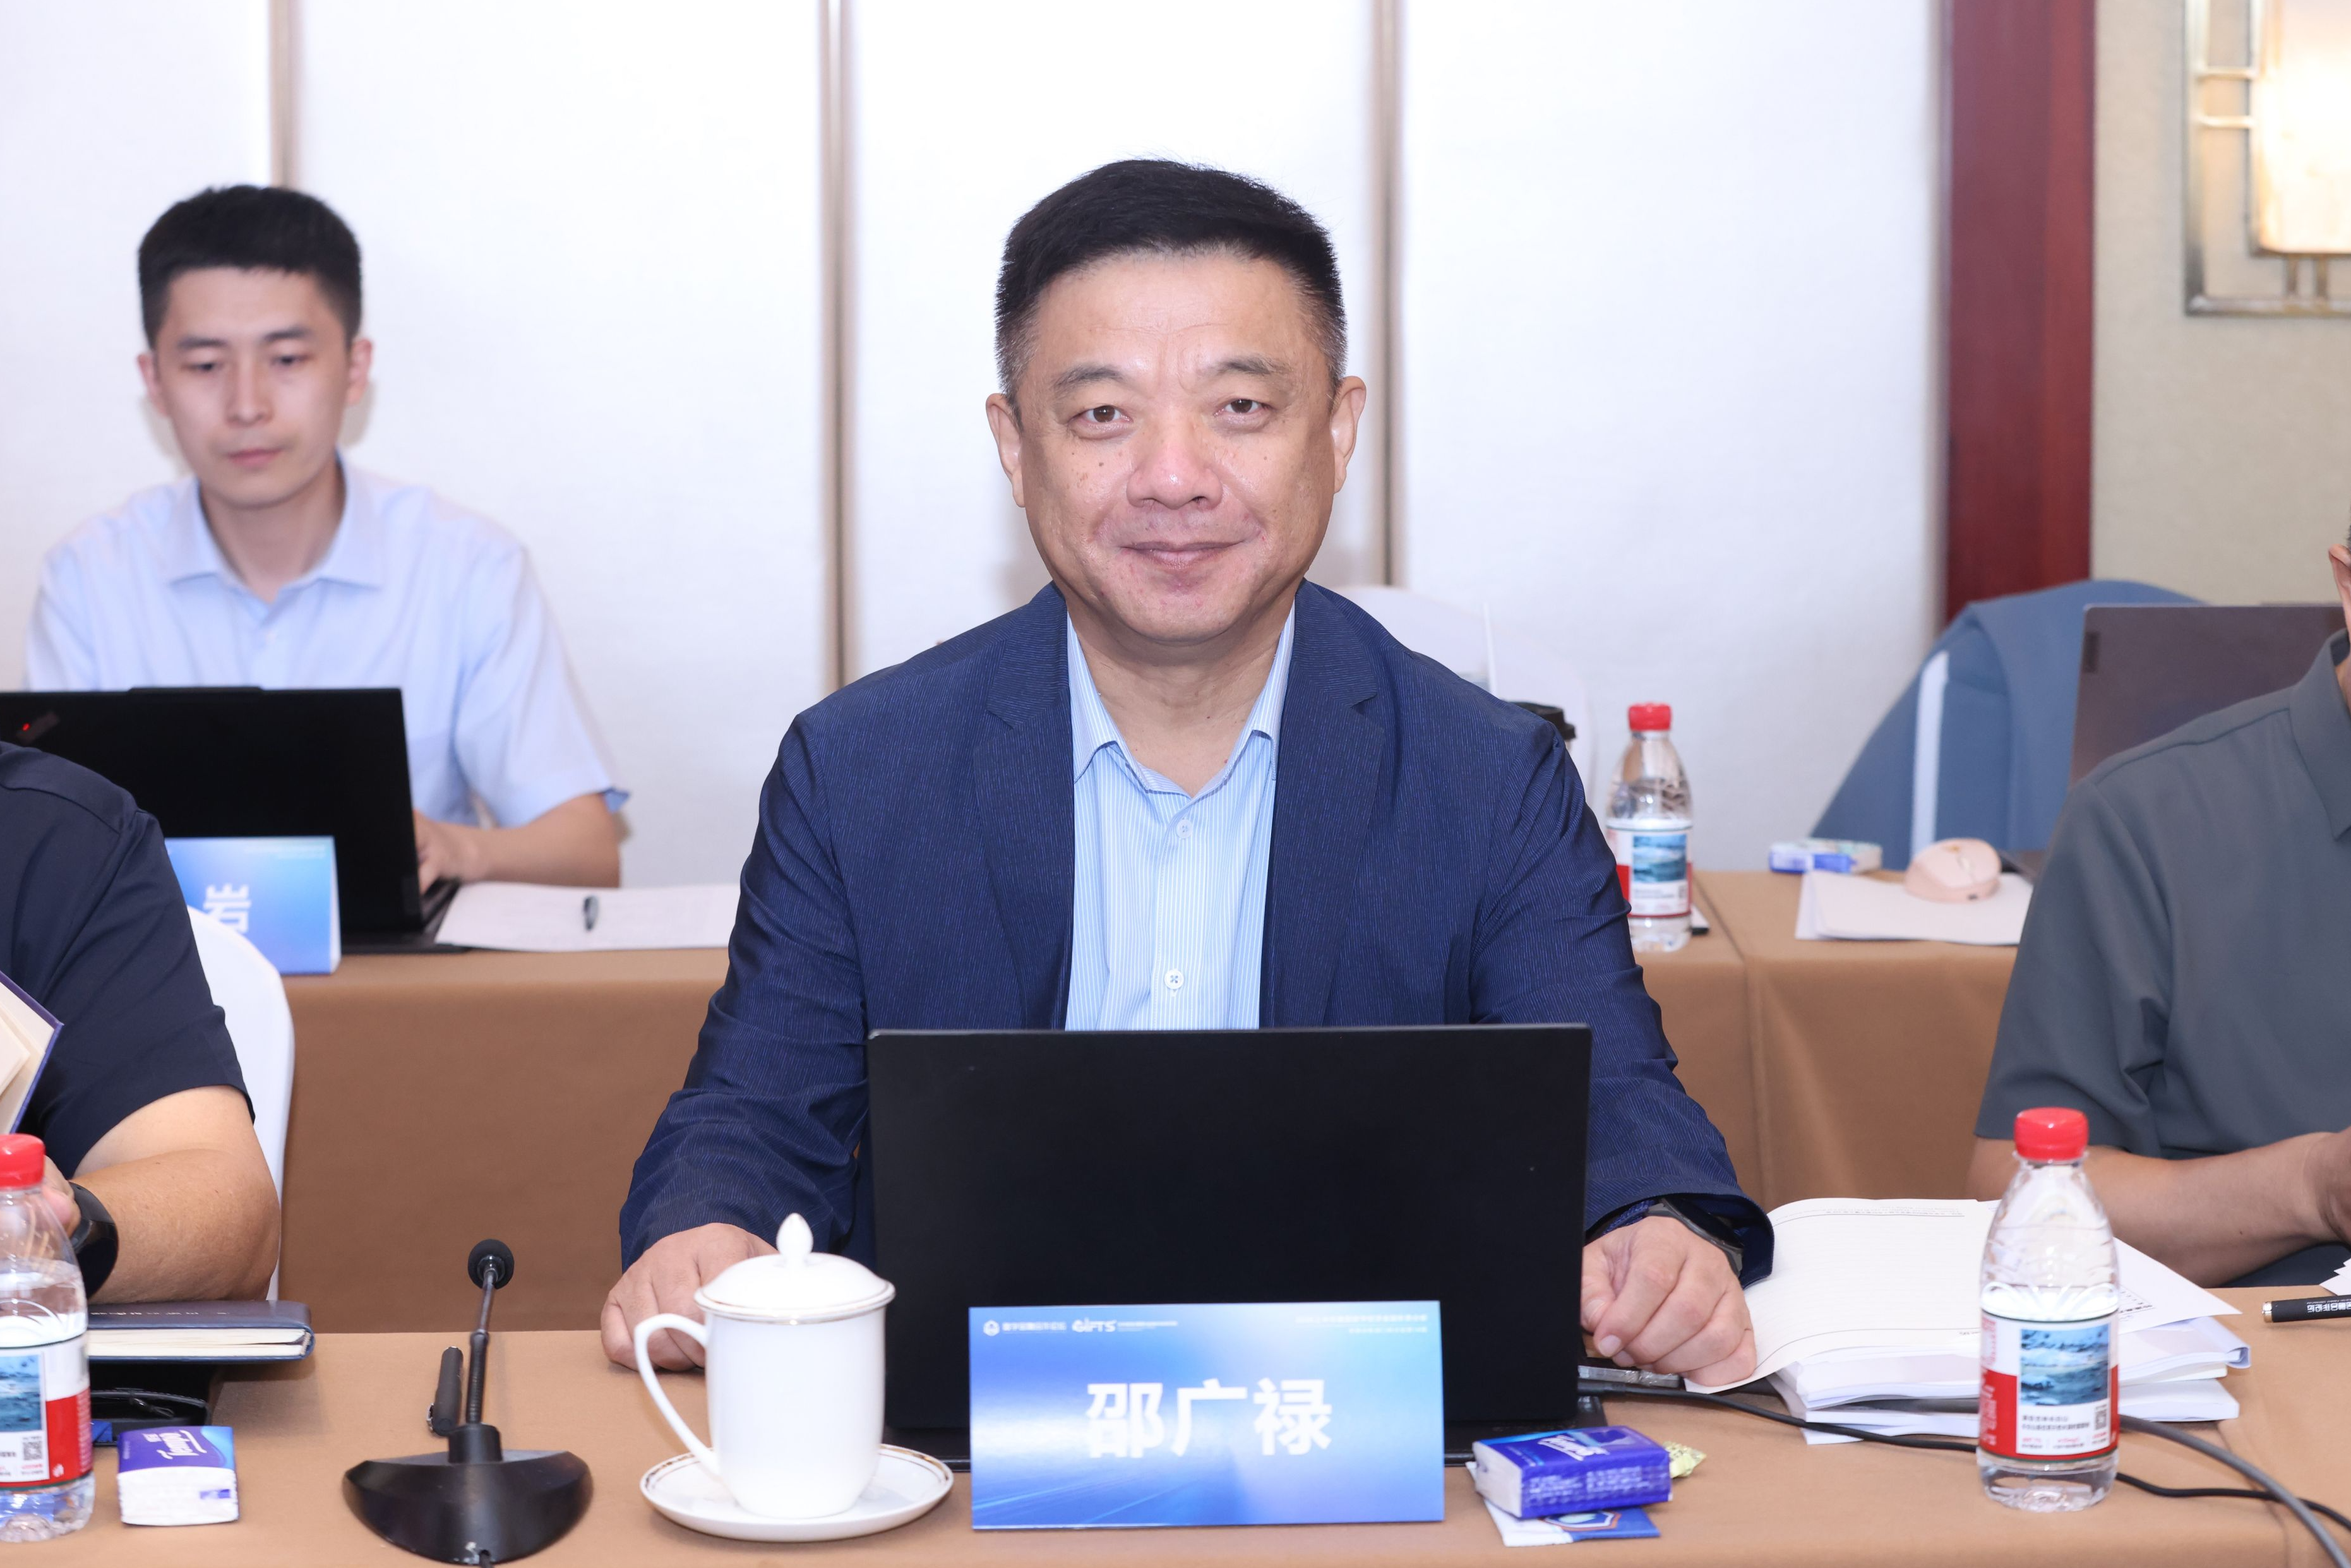
邵广禄
圆桌讨论
全国政协委员、工业和信息化部原副部长王江平,全国政协委员、科学技术部原副部长李萌,全国社会保障基金理事会原副理事长、原中国银保监会副主席、我院学术顾问陈文辉,全国政协委员、中国进出口银行原党委书记、董事长吴富林,中国银行原行长、我院学术顾问李礼辉,国家发展改革委财政金融和信用建设司司长赵怀勇,国家金融监督管理总局首席律师、法规司司长王胜邦,中国人民银行金融研究所所长丁志杰,中国建设银行原首席信息官金磐石,国家数据局数字经济司副司长陆冬森,国家数据发展研究院副院长袁军等领导和专家先后在圆桌讨论环节发言。
数字经济智能化提速,增长新动能持续壮大
会议认为,上半年我国国民经济延续总体平稳、向新向优发展态势,国内生产总值同比增长4.7%,展现出强大韧性和活力。数字经济在人工智能赋能和带动下保持活跃创新和蓬勃发展态势,引领增长与多重分化并存。宏观层面,一是数字生产与投资引领增长。上半年,数字产品制造业增加值增长12.3%,代表性行业投资同比增长6.5%;数字服务业增加值同比增长10.7%,代表性行业投资同比分别增长15.5%、25.6%;数实融合持续加深,数字技术应用业实现良好增势,新兴领域投资动能持续增强。二是智能消费升级与贸易结构优化。数字消费与整体消费增速同步放缓,智能消费增长成为扩大消费和新旧动能转换重要引擎。当前,生成式AI手机渗透率突破53%,消费业态从实物购买向“硬件+AI服务+场景订阅”模式升级,倒逼传统品类以旧换智,优化社会资源配置。受价格因素影响,新旧货物贸易分化加剧,数字货物加速向智能化升级。“新新三样”“新三样”与“老三样”出口增速差距扩大,数字服务供给质量持续提升;数字技术推动知识密集型服务贸易快速增长,服务贸易逆差收窄。中观层面,区域和产业发展亮点纷呈。上半年,超20个省份发布“人工智能+”行动方案,立足自身资源禀赋规划产业发展,呈现“三级引领、多点开花”发展态势。产业数字化与数字产业化协同并进。一季度数字经济核心产业A股上市公司营收同比增长14.61%,利润同比增长32.3%,明显高于A股上市公司整体水平;工业互联网等基础设施建设不断夯实,算力网建设在空间布局、算电协同、算网融合等方面取得显著成效,智能物联网规模持续扩大,“人工智能+制造”、“人工智能+物联网”等应用场景加速落地。微观层面,平台企业和独角兽企业创新活跃。中美头部平台企业资本市场表现分化,中国大模型企业商业化路径逐步清晰,中小平台企业持续推进转型升级;以独角兽企业为代表的数字经济新生力量行业结构深刻调整,AI技术重塑竞争版图,京津冀、长三角、粤港澳大湾区已形成梯次联动、各具特色的发展格局,创新资源区域集聚效应持续强化。
会议指出,我国经济增长呈现科技资产化、数据要素化、产业智能化、绿色资本化趋势,人工智能等技术正重塑产业发展格局。AI正成为全球经济发展的倍增器与分化器。“倍增”方面,中美AI发展增速领跑全球,与其他国家差距持续拉大。对比看,美国AI产业已形成“技术创新—产业资本—金融资本”相互激励的正循环,AI相关投资约是我国23倍;全球算力相关净利润高度集中于美国,我国仍在追赶、差距显著。“分化”方面,AI红利自芯片层、算力层到模型层逐层释放,产业和企业加速分化,梯队格局初步显现。在此背景下,算法、数据、知识产权等新型能力资产正成为企业核心资产。数字AI正加速向物理AI演进,“锯齿智能”使就业替代呈渐进式分布,为制造业、服务业等行业智能化升级打开空间。智能传感技术已在军事、医疗、健康管理等领域实现突破,智慧养老加快落地,人形机器人等智能终端应用前景广阔、市场潜力巨大。词元经济初步形成,推动产业延伸与重构,正成为数据价值流转新载体,流通属性持续增强。
会议认为,当前我国数字金融在机构数智化转型、服务提质增效、信用体系变革、技术底座建设等方面取得积极进展,主要呈现以下特点。一是智能化驱动金融科技投入增速回升,算力成本“量价齐升”推升数智化转型成本。二是金融服务扩面提质增效。数字普惠信贷供给向国有大行进一步集中,数字供应链金融产品结构调整优化,智能投顾规模初具但行业差距显著,金融创新精准赋能OPC生态形成。三是信用评价体系深刻变革。信贷资源高度集中于头部企业,信用评价体系正从传统财务信用向“财务信用+交易信用”叠加转变,为科技型企业融资提供新路径。四是技术底座不断夯实。金融AI以智能体形态向核心业务环节深度渗透,人工智能、区块链和金融云分别由辅助工具、局部赋能、资源承载,向企业级生产力、金融信用基础设施和原生国产核心底座加速演进。五是治理体系建设纵深推进。监管部门密集出台政策,金融机构积极布局,“硬约束”与“内驱力”共同作用下数字金融治理效能持续提升。
当前数字经济金融发展应重点关注的几个问题
会议指出,上半年我国数字经济金融发展态势总体向好,智能消费、智能制造、智能金融等增长势头强劲,成为推动经济高质量发展的核心引擎。也要看到,当前数字经济金融发展仍面临诸多挑战与潜在风险。
一是智能消费存在供给失衡。一方面,智能产品供给结构失衡。低端智能产品同质化严重,大量中小厂商简单堆砌智能功能,营销噱头大于实际功能体验,引发低价“内卷式”竞争;而高端智能产品供给不足,关键部件对外依存度高推高产品价格,技术瓶颈使得智能产品感知、学习、决策和执行能力偏弱,用户使用获得感不强。另一方面,城乡智能消费发展不均衡,中老年群体数字鸿沟问题依然突出。当前一线、二线城市智能消费业态丰富,而县域地区数字化配套设施薄弱,中老年群体数字化操作能力薄弱,制约智能消费潜力释放。
二是数据要素价值释放不充分。数据孤岛、公共数据开放不足、行业数据壁垒突出,优质合规数据供给偏少等问题仍然突出。数据流通、价值转换配套机制尚不健全,大量数据资源处于沉睡状态。高质量数据集不足,使得人工智能技术的可解释性、鲁棒性和适用性仍达不到应用要求。同时,数据还面临过度采集风险,通过智能设备采集的人脸、出行、行为等数据面临泄露和滥用隐患,数据倒卖、违规共享等行为进一步影响个人数据分享意愿。
三是数字信用对企业融资支撑不足。商业银行主流信用技术尚处在向数字化进阶过程中。基于历史数据和及时数据的传统主体信用评价机制难以适配科技型企业轻资产、高成长、高不确定性的典型特征,信贷资源高度集中头部企业,长尾科技企业信贷需求无法得到满足。金融供给过剩与科技企业需求无法满足同时存在,而相关智能技术、算力能力尚未形成较有支撑的信用评价体系。
四是数智化转型不均衡不充分。AI对千行百业发展的影响既有倍增作用,也有分化作用。大企业转型快、基础好,尤其在AI人才、算力、数据、应用、资金等方面投入多的企业,近年来数智化转型较快;反之可能就慢,而且不进则退,慢进也是“退”,大量中小企业存在“不会转、没钱转、不敢转”困境。以芯片、算力产业链为例,进入AI相关算力产业链的芯片、算力以及云企业获得高增长,没进入的就无法获得AI红利。
五是AI应用风险与投资泡沫浮现。随着AI应用持续深入,平衡其发展、安全和治理的压力逐渐加大,深度伪造、算法滥用、内容合规、隐私泄露等风险不断增多。尤其是生成式AI的概率逻辑与金融行业的业务逻辑和监管要求之间存在矛盾,生成错误可能造成经济损失,影响行业信誉。同时,AI投资的泡沫风险也在累积,尤其是模型厂商追求生产各自赛道的顶级模型,导致顶尖算力投入激增,预期提前兑现,未来可能面临较大幅度的估值回调。AI产业也存在循环融资风险,云算力大厂对AI厂商投入资金,换取后者的未来算力订单。大厂之间高度关联的资金链形成了高风险传导链,一家断链将导致关联大厂也出现风险。
促发展、防风险 推动数字经济金融提质增效
会议指出,当前全球人工智能发展浪潮带来重大机遇与挑战,我国数字经济与数字金融向智能化发展持续深入,应平衡智能经济的供给与需求、加快数据要素价值释放、构建数字信用体系、释放人工智能红利缩小“K型”分化、统筹AI的发展与安全,持续推动智能经济高质量发展。
一是统筹创新与普惠,优化智能消费供给。加快技术创新,探索“政府搭台、企业唱戏、市场驱动”的协同创新之路,增加高端智能消费产品供给,稳步提升核心元器件国产化自给率。支持企业研发适老化、普惠型智能终端,打造多层次智能消费场景载体。建立相关部门联合监督机制,推动实现智能产品质量、线上营销、消费金融、数据安全一体化监管,更好满足智能消费需求。
二是深化要素改革,激活数据要素价值。加快数据要素市场化改革,提升核心生产要素价值。完善法规标准,明确硬件厂商、平台、金融机构的数据共享边界,打破数据孤岛,将沉睡数据资源转换为服务实体经济的有效生产力。例如,建立跨品牌智能设备互联互通的通用标准,打通智能产品与商圈等数据交互通道。健全数据安全流通应用相关制度,推动数据资源高效利用,以高质量数据集提高大模型等技术的准确性,加速数据要素价值释放。
三是紧抓智能技术机遇,拓宽信用评价体系。建议引入“预期信用”评价维度,构建由财务信用、交易信用和预期信用组成的信用评价体系,从“看过去”转向“看未来”,全面评估科技企业赛道前景、成长潜力和信用评价,解决中小科技企业金融供给不足问题。同时,提升数据可用性和可筛选的精准性,推动信贷数据与股权投资数据双向适度穿透,实现投资端与信贷端对科技企业成长性的认知互补,健全预期信用评价逻辑。
四是加强引导与规划,推动AI普惠应用。强化战略统领和路线引导,解决部分地方和企业对于新一代智能制造“往哪里走、先干什么、怎么推进”等认识不统一的问题。完善人工智能标准体系建设,健全数据融通共享机制,打造开放的合作生态,为人工智能的推广应用提供公共服务平台。以物理AI为牵引,通过新赛道的拉升和老赛道技术改造的托底,统筹传统产业、新型产业、未来产业发展。
五是健全AI治理体系,统筹创新与安全。进一步明晰AI治理的监管框架,统筹AI的创新发展与风险防控,为AI可持续发展提供制度性保障。比如,金融机构AI应用要“用制度制约技术、用技术制约技术、用人制约技术”。要明确机构责任主体,在公司治理层面确立顶层设计与责任机制,将AI风险纳入金融机构全面风险管理体系中,规范金融机构应用AI的全生命周期管理,加快构建可信、可控、可追溯的智能金融治理体系。
撰稿:余念灿、刘嘉懿、李靖恒
审核:黄丽娜
编辑:彭榆雅